Rechentricks mit vielen Unbekannten
20.10.2026 (Red.-Schluss)
Der Iran-Krieg treibt die Spritpreise in ungeahnte Höhen. In Deutschland und den USA merken es Besitzer von Dieselfahrzeugen. Der deutsche Staat will der Preistreiberei gegensteuern und senkt die Dieselsteuer. Die vermeintliche Wohltat kommt indes nicht beim Verbraucher an. Der Weg zur Zapfsäule ist gepflastert mit vielen Unbekannten.
Es war einmal …
Was waren das noch für Zeiten? Dabei sind sie gar nicht einmal so lange her. Vor Ausbruch des Iran-Krieges am 28. Februar 2026 lag der Dieselpreis in Deutschland bei etwa 1,70 Euro. Seither kennt er gefühlt nur eine Richtung: nach oben. Im März kostete der Liter im Monatsdurchschnitt mehr als zwei Euro. Im September erreichte er durchschnittlich 2,386 Euro. Am 17. September wurden im bundesweiten Durchschnitt 2,471 Euro je Liter verlangt. Mitte Oktober lag der Preis trotz staatlicher Steuersenkung bei rund 2,25 Euro.
Einhergehend mit schlechten Wahlergebnissen in zwei Bundesländern sah sich die Bundesregierung gezwungen, wenigstens an der Tankstelle für Ruhe bei Bürgern und Verbrauchern zu sorgen. Seit Anfang Oktober 2026 gilt der zweite Tankrabatt dieses Jahres. Beim ersten, vom 1. Mai bis zum 30. Juni, senkte der Staat die Energiesteuer auf Benzin und Diesel um jeweils 14,04 Cent je Liter. Einschließlich der dadurch verminderten Umsatzsteuer rechnete die Regierung eine Entlastung von rund 17 Cent vor. Für diese zweimonatige Maßnahme waren Steuermindereinnahmen von rund 1,6 Milliarden Euro eingeplant.
Verzicht in Milliardenhöhe
Nun, nur drei Monate nach dem Ende des ersten Tankrabatts, will der Staat erneut seine Hand etwas weniger in den Taschen der Diesel-Tanker belassen und mit einer Steuersenkung gegen die hohen Kraftstoffpreise vorgehen. Vom 1. Oktober bis zum 31. Dezember verzichtet er auf weitere rund 2,8 Milliarden Euro an Energie- und Umsatzsteuereinnahmen. Wieder soll der Liter Diesel und Benzin rechnerisch um rund 17 Cent billiger werden. Doch zwischen der Steuersenkung und dem Preis an der Zapfsäule liegen die Kalkulationen der Mineralölwirtschaft.
Eine gesetzliche Verpflichtung, die Entlastung vollständig an die Verbraucher weiterzugeben, verbindet die Regierung nicht mit ihrer Steuersenkung. Darauf weisen die Wissenschaftlichen Dienste des Deutschen Bundestages (WDDB) in ihrer Untersuchung „Tankrabatt“ vom 19. Oktober 2026 hin. Beim ersten Tankrabatt im Mai und Juni kamen durchschnittlich nur 78 bis 83 Prozent der Entlastung an. Beim zweiten Tankrabatt zeigen Untersuchungen des Deutschen Instituts für Wirtschaftsforschung (DIW) und des ifo Instituts, auf die sich die WDDB berufen, dass je nach Betrachtungszeitraum nur rund zwei Drittel der rechnerischen Preissenkung die Verbraucher erreichen.
Steuer sinkt, Preis stinkt
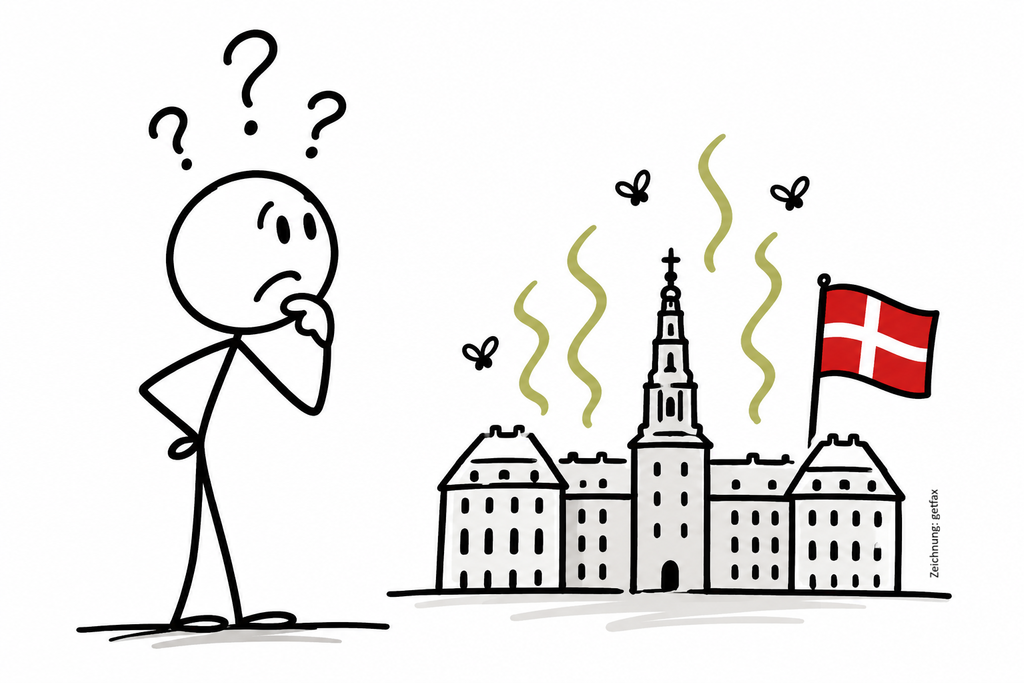
Hier ist etwas faul im Staate Dänemark. Es stinkt – und nicht nach Diesel, sondern nach Rechenspielen mit vielerlei Unbekannten. Wer einen Tankrabatt von 17 Cent ankündigt, erzeugt bei Verbrauchern die Erwartung einer entsprechend niedrigeren Rechnung. Tatsächlich kann der Verkaufspreis trotz sinkender Steuer steigen, wenn andere Kosten stärker zunehmen. Umgekehrt beweist ein sinkender Preis nicht, dass der Händler die Steuerentlastung vollständig weitergibt. Für einen belastbaren Vergleich müssen die Preisentwicklung und eine plausible Entwicklung ohne Steueränderung auseinandergehalten werden. Daran arbeiten die wissenschaftlichen Beobachtungen. Ihre Ergebnisse zeigen eine Weitergabelücke, sie machen aber nicht aus jedem einzelnen Preisaufschlag einen nachgewiesenen Zusatzgewinn.
Lkw nicht Pkw
Im Straßengüterverkehr summieren sich Centbeträge zu relevanten Betriebskosten. Ein schwerer Lastzug, der beispielsweise 100.000 Kilometer im Jahr fährt und dabei 30 Liter Diesel auf 100 Kilometer benötigt, verbraucht rechnerisch 30.000 Liter. Für vorsteuerabzugsberechtigte Transportunternehmen ist die Nettoentlastung maßgeblich. Bei vollständiger Weitergabe der Energiesteuersenkung um 14,04 Cent je Liter ergäbe sich eine rechnerische Ersparnis von 4.212 Euro im Jahr. Der Tankrabatt gilt jedoch nur drei Monate. Bei gleichmäßig verteilter Fahrleistung wären es für das letzte Quartal 1.053 Euro. Kommen lediglich zwei Drittel an, reduziert sich die Entlastung auf rund 702 Euro. Der Unterschied beträgt 351 Euro je Fahrzeug in drei Monaten. Diese Rechnung illustriert die Größenordnung; sie ist keine Erhebung tatsächlicher Verbrauchs- oder Fahrleistungswerte.
Bei einer Flotte von 50 vergleichbaren Fahrzeugen wächst die rechnerische Differenz auf 17.550 Euro im Quartal. Für einen Spediteur mit knappen Margen ist das Geld. Der Betrag sagt jedoch nichts über seinen tatsächlichen wirtschaftlichen Vorteil aus. Nicht jedes Fahrzeug fährt dieselbe Strecke, nicht jeder Tankvorgang findet in Deutschland statt und nicht jedes Unternehmen bezahlt den öffentlichen Zapfsäulenpreis. Größere Flotten nutzen Tankkarten, eigene Betriebshöfe oder vertraglich vereinbarte Bezugskonditionen. Damit kann der Preisverlauf vom veröffentlichten Durchschnitt abweichen. Die Wirkung des Tankrabatts muss an der tatsächlichen Dieselrechnung gemessen werden.
Den steuerlichen Vorteil bietet nicht die Tankstelle feil. Nach Darstellung der Wissenschaftlichen Dienste ist für die Entlastung das Inverkehrbringen beziehungsweise die Lieferung des Kraftstoffs maßgeblich. Damit wirkt die Änderung auf der Raffinerie- und Großhandelsebene. Bis zum Fahrzeugtank durchläuft Diesel mehrere Handels- und Transportstufen. Jede Stufe kalkuliert ihre eigenen Kosten und Margen. Folge: die Entlastung wird auf dem Weg zum Kunden aufgezehrt. Aus der Tatsache, dass eine Steuer sinkt, folgt weder eine identische Änderung der Großhandelspreise noch eine gleich hohe Reduktion sämtlicher Tankkartenabrechnungen.
Logistik auf dem Fahrersitz
Bei der Berechnung sitzt die Logistik buchstäblich auf dem Fahrersitz. Sie sieht die Lage aus doppelter Perspektive:
- Als Kraftstoffkäufer sind Fuhrunternehmen an möglichst niedrigen Einkaufspreisen interessiert.
- Als Transportdienstleister stehen sie zugleich unter Druck, ihre Preise gegenüber Verladern zu begründen.
Wenn Diesel billiger wird, können Auftraggeber eine Anpassung der Frachtrate verlangen. Wenn der Preis trotz Steuersenkung hoch bleibt, muss der Spediteur erklären, weshalb der angekündigte Rabatt seine Kalkulation nur begrenzt entlastet. Politische Kommunikation über einen Literpreis und betriebswirtschaftliche Abrechnung über eine Fahrzeugflotte sprechen dabei nicht dieselbe Sprache.
In längerfristigen Transportverträgen sollen Dieselgleitklauseln Schwankungen der Kraftstoffkosten zwischen Auftraggeber und Auftragnehmer verteilen. Die Parteien vereinbaren dafür einen Ausgangspreis, einen Index, einen Kraftstoffkostenanteil und einen Anpassungsrhythmus. Steigt der maßgebliche Dieselpreis, kann ein Zuschlag fällig werden. Sinkt er, kann sich der Zuschlag vermindern. Ein Tankrabatt wirkt nicht nur auf die Kostenseite des Spediteurs, sondern möglicherweise auf seine Erlöse. Ob und wann das geschieht, hängt vom konkreten Vertrag ab. Einen einheitlichen Mechanismus für den gesamten Straßengüterverkehr gibt es nicht.
Die Zeitachse spielt eine erhebliche Rolle. Ein Unternehmen tankt im Oktober günstiger, sein Zuschlag orientiert sich am Dieselpreis des September. Ein anderer Vertrag verwendet den Monatsdurchschnitt des laufenden Monats, ein dritter passt die Frachtrate nur quartalsweise an. Damit können Entlastung und Preiskorrektur auseinanderfallen. Der Spediteur profitiert kurzfristig, wenn seine Einkaufskosten sinken und der Zuschlag unverändert bleibt. Umgekehrt kann er unter Druck geraten, wenn eine Anpassung der Frachtrate schneller erfolgt als die tatsächliche Senkung seines Einkaufspreises. Ohne Kenntnis der Vertragsformel lässt sich nicht behaupten, wer den Rabatt behält.
Auf der Suche nach dem Preisvorteil
Den Nutznießer erkennt man nur entlang der Abrechnungskette am:
- vom Fuhrunternehmer zu zahlenden Nettopreis je Liter
- zugrunde gelegten Preisindex Dieselzuschlag
- vertraglich variablen Anteil der Transportkosten
- Zeitpunkt des Wirksamwerdens einer Änderung
Erst aus diesen vier Größen ergibt sich, ob die Entlastung beim Kraftstoffanbieter, beim Transporteur oder beim Verlader verbleibt. Bei gemischten Flotten, Auslandsverkehren und mehreren Auftraggebern kann die Antwort von Tour zu Tour verschieden ausfallen. Der Begriff Tankrabatt verdeckt diese Unterschiede.
Im grenzüberschreitenden Güterverkehr konkurrieren Unternehmen mit unterschiedlichen Kostenstrukturen. Ein deutscher Fuhrunternehmer erhält keinen Vorteil aus einer hiesigen Steuersenkung, wenn seine Fahrzeuge überwiegend im Ausland tanken. Ein ausländischer Wettbewerber kann dagegen von ihr profitieren, wenn er in Deutschland Diesel bezieht. Die Maßnahme ist an den Kraftstoffabsatz gekoppelt, nicht an den Sitz des Transportunternehmens oder den Ort der Wertschöpfung. Wer sie als gezielte Hilfe für deutsche Speditionen darstellt, übersieht diesen Zusammenhang.
Die Markttransparenzstelle für Kraftstoffe beim Bundeskartellamt beobachtet die Preisentwicklung. Ihre Daten schaffen Transparenz, sie ersetzen jedoch keine gesetzliche Pflicht zur vollständigen Weitergabe der Steuersenkung. Eine solche Pflicht enthält die Regelung nicht. Der Staat kann den Markt untersuchen und gegen nachgewiesene Rechtsverstöße vorgehen. Er kann aus dem bloßen Abstand zwischen rechnerischem Rabatt und beobachtetem Preis keinen verbotenen Aufschlag ableiten. Für Spediteure bedeutet das: Auf eine politisch angekündigte Entlastung lässt sich kein sicherer Kalkulationswert aufbauen, solange die Einkaufskonditionen nicht feststehen.
Eingriff über den Preisdeckel
Die Bundesregierung kündigt nach WDDB-Darstellung Gespräche mit der Mineralölwirtschaft an. Ziel sei ein Spritpreisdeckel nach dem Vorbild Luxemburgs oder Belgiens, möglichst zum 1. Januar 2027. Man gibt sich bemüht um Versorgungssicherheit und Verhinderung missbräuchlicher Preisaufschläge. Ein Preisdeckel wäre jedoch ein anderes Instrument als eine Steuersenkung. Er würde an der Preisbildung ansetzen. Welche Preise er erfassen soll, wie Referenzwerte berechnet werden und welche Ausnahmen gelten könnten, lässt sich aus der Ankündigung allein nicht ableiten. Für die Transportwirtschaft wären diese Einzelheiten aber von existenzieller Bedeutung.
Ein staatlich begrenzter Kraftstoffpreis könnte die Planung erleichtern, wenn die Regeln transparent und verlässlich wären. Zugleich müsste geklärt werden, wie Beschaffungskosten, Raffineriemargen und regionale Unterschiede berücksichtigt werden. Ein Preisdeckel kann Verteilungskonflikte zwischen Lieferanten, Händlern und Kunden nicht beseitigen; er verlagert sie in die Festlegung der zulässigen Preise. Bei international fahrenden Lastzügen bleibt zudem der Vergleich mit Nachbarländern bestehen. Die Regierung müsste daher nicht nur einen Höchstpreis nennen, sondern die Funktionsweise des gesamten Modells erläutern.
Drei Monate Galgenfrist
Der Tankrabatt läuft am 31. Dezember aus. Ohne weitere gesetzliche Änderung gelten danach wieder die regulären Energiesteuersätze. Für Transportverträge, die über den Jahreswechsel reichen, entsteht daraus ein vorhersehbarer Prüfpunkt. Wer seine Dieselgleitklausel auf Monatswerte stützt, muss klären, wann der steuerliche Effekt in der Berechnung auftaucht. Wer feste Frachtraten anbietet, trägt das Risiko veränderter Einkaufspreise innerhalb der Vertragslaufzeit. Und wer mit einem künftigen Preisdeckel kalkuliert, setzt auf ein Vorhaben, dessen Ausgestaltung nicht feststeht.
Die Zahlen des Bundestages machen den Konflikt sichtbar. Rund 2,8 Milliarden Euro Haushaltsbelastung stehen einer Entlastung gegenüber, deren Verteilung nicht garantiert ist. Der Transporteur erhält den Vorteil nur insoweit, wie sein tatsächlicher Dieselpreis sinkt. Ob er ihn behalten kann, entscheidet sich anschließend im Frachtvertrag. Der Verlader profitiert nur, wenn sich der niedrigere Kraftstoffpreis in seiner Transportrechnung niederschlägt. Zwischen Steuerbeschluss und Warenpreis liegen damit mehrere voneinander unabhängige Kalkulationen. Der Tankrabatt senkt die Steuer. Über die Frachtrate entscheidet er nicht.
Quellen
Deutscher Bundestag, Wissenschaftliche Dienste: Tankrabatt, Aktueller Begriff Nr. 14/26, 19.10.2026
Deutscher Bundestag: Bundestag beschließt Tankrabatt und ändert das Versicherungsrecht.
Bundeskartellamt: Markttransparenzstelle für Kraftstoffe
Deutsches Institut für Wirtschaftsforschung: Analysen zur Weitergabe des Tankrabatts
ifo Institut: Tankrabatt-Tracker
Nutzungsrechte für Beiträge von getfax.de können Sie bei der Redaktion erwerben: redaktion@getfax.de