Wirtschaftswunder aus China
28.09.2026 (Red.-Schluss)
Deutschland Spitze bei neuen Industrierobotern – in der EU. In der Welt nur Nr. 5. Absatz, Produktion und Export sinken. Anders China: Roboter-Nation Nr. 1 weltweit – immerhin mit Wurzeln im Land der Tugend. Deutschland gibt seine Wirtschaftstrümpfe aus der Hand und China sammelt sie wieder mal ein.
Zehn Jahre Kuka-Midea
In China feiert man in diesem Jahr ein Jubiläum: Vor zehn Jahren übernahm der chinesische Haushaltsgerätehersteller Midea den Augsburger Roboterbauer Kuka. Deutschland heißt auf Chinesisch „Déguó“ – das „Land der Tugend“. Eine dieser deutschen Tugenden weiß man in China besonders zu schätzen: Deutschland ist und bleibt das Heimatland des Roboters in der Industrie.
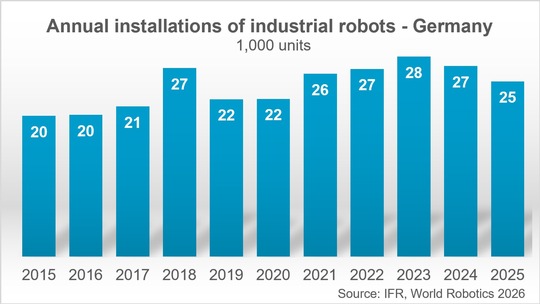
Noch jedenfalls. Die neuesten Zahlen der International Federation of Robotics (IFR) zeichnen ein widersprüchliches Bild. Deutschlands verarbeitendes Gewerbe installierte 2025 insgesamt 24.800 neue Industrieroboter. Das sind 41 Prozent aller Neuinstallationen in der Europäischen Union. Kein anderes EU-Land kommt an diese Größenordnung heran.
Doch während Deutschland Roboter installiert, verliert die deutsche Roboterindustrie an Boden. Die Zahl der Neuinstallationen sinkt 2025 um acht Prozent. Die Produktion von Industrierobotern in Deutschland bricht um 24 Prozent auf 23.700 Einheiten ein. Die Exporte gehen um 37 Prozent auf 15.100 Stück zurück. Deutschland bleibt Europas größter Robotermarkt – aber immer weniger der Ort, von dem die Roboter kommen.
Erster Europas, Fünfter der Welt
Innerhalb Europas mit 41 Prozent Marktanteil an sämtlichen Neuinstallationen in den 27 EU-Mitgliedstaaten außergewöhnlich stark, reicht es im internationalen Vergleich darüber hinaus für Deutschland nicht mehr auf die Spitzenplätze. Bei den jährlichen Neuinstallationen liegt die Bundesrepublik laut IFR weltweit nur auf Platz fünf nach Spitzenreiter China und dahinter Japan sowie USA und Süd-Korea.
Über einen längeren Zeitraum betrachtet hält sich der deutsche Robotermarkt zwar auf hohem Niveau. Von 2020 bis 2025 stieg die Zahl der jährlichen Installationen in allen Branchen im Durchschnitt um zwei Prozent pro Jahr. 2024 aber installiert die Industrie in Deutschland noch rund 27.000 neue Industrieroboter. Damals hat der Markt gegenüber dem Vorjahr schon um fünf Prozent nachgegeben. 2025 folgen mit 24.800 Einheiten weitere acht Prozent Minus, ein Trend, den die Branche nicht mehr als Ausreißer verbucht.
China hat aus dem Schwarzpulver-Debakel gelernt. Die Chinesen erfanden das Schwarzpulver, doch andere machten daraus über Jahrhunderte das militärisch und wirtschaftlich überlegene Produkt. In der Neuzeit kehrt China diese Rollenverteilung um. Wie bei Windkrafttechnik und Magnetschwebebahn holt sich das Land der Mitte deutsche Robotertechnik samt Know-how, entwickelt es weiter und übersetzt es in eigene industrielle Stärke.
Autoindustrie fährt nicht mehr vorn
Der Grund für den Niedergang steht in den Automobilfabriken. Die deutsche Automobilindustrie war über Jahrzehnte der Taktgeber der Robotisierung. Schweißen, Lackieren, Montieren, Kleben, Prüfen und Bewegen – keine andere Branche hat ihre industrielle Fertigung derart eng mit Robotik verbunden. 2025 installiert die deutsche Automobilindustrie nach Angaben der IFR noch 5.800 neue Roboter. Damit bleibt sie mit einem Anteil von 23 Prozent der größte Abnehmer im deutschen Markt. Doch ihre Dominanz schwindet.
2020 entfielen noch 40 Prozent der deutschen Roboterinstallationen auf die Automobilindustrie. Innerhalb von fünf Jahren sank ihr Anteil damit um 17 Prozentpunkte. Die IFR führt diese Entwicklung unter anderem auf den schleppenden Absatz von Elektrofahrzeugen zurück. Die Verkäufe bleiben hinter den Erwartungen. Investitionen werden verschoben und Produktionskapazitäten angepasst. Hinzu kommen nach Einschätzung des Verbandes nationale und internationale politische Unsicherheiten. Das trifft die Robotikbranche an einer empfindlichen Stelle. Deutschland ist nach Angaben der IFR weiterhin der viertgrößte Pkw-Produzent der Welt. Wenn dieser industrielle Großkunde Investitionen zurückstellt, fehlt den Roboterherstellern ein Auftraggeber, dessen Volumina andere Branchen nicht ohne Weiteres ersetzen.
Metall folgt Auto
Das zeigt sich beim zweitgrößten Abnehmer von Robotertechnik, der Metallindustrie. Sie installiert 2025 rund 5.300 Industrieroboter, 13 Prozent weniger als im Vorjahr. Ihr Anteil am deutschen Gesamtmarkt beträgt 21 Prozent. Zahlreiche metallverarbeitende Unternehmen arbeiten als Zulieferer für Fahrzeughersteller oder deren Systemlieferanten. Sinkende Investitionen der Autoindustrie laufen durch weite Teile der industriellen Wertschöpfungskette.
An dritter Stelle folgen Chemie und Kunststoff. Dort finden 2025 rund 3.000 Roboter in eine Werkhalle, fünf Prozent weniger, ein Marktanteil von zwölf Prozent. Mehr als die Hälfte der deutschen Neuinstallationen erfolgen in drei großen industriellen Bereiche. Schwächeln Auto- und Metallindustrie, schlägt das auf den gesamten Robotermarkt durch.
Deutschland produziert weniger
Noch auffälliger als der Rückgang der Installationen ist die Entwicklung auf Herstellerseite. 2025 erlebt in Deutschland die Herstellung von 23.700 Industrierobotern. Gegenüber dem Vorjahr bedeutet das einen Einbruch um 24 Prozent. Schon 2024 war die deutsche Roboterproduktion um zehn Prozent auf 31.200 Einheiten gesunken. Innerhalb eines Jahres verschwanden damit rechnerisch rund 7.500 Einheiten aus der deutschen Produktion.
Beim Export sieht es nicht besser aus. 15.100 Roboter made in Germany gehen 2025 ins Ausland. Das waren 37 Prozent weniger als im Vorjahr. Die IFR nennt dafür zwei Entwicklungen:
- Zum einen verlagern Hersteller Teile ihrer Produktion in die Nähe ihrer jeweiligen Absatzmärkte.
- Zum anderen nutzen internationale Roboteranbieter Deutschland als europäischen Vertriebsstandort.
Schwächelt die Nachfrage in Europa, sinken damit nicht nur deutsche Exporte, sondern ebenso Re-Exporte und Importe in deutsche Vertriebszentren. Die internationale Arbeitsteilung der Robotik verändert sich. Forschung, Entwicklung, Produktion, Vertrieb und Einsatz eines Roboters finden nicht immer in ein und demselben Land statt.
Kuka steht exemplarisch für diese Veränderung. Der traditionsreiche Augsburger Maschinenbauer gehört seit 2016 zum chinesischen Midea-Konzern. Kuka-Chef Christoph Schell sieht das Unternehmen heute ungefähr zu je einem Drittel in Europa, Amerika und Asien aufgestellt. In China zählt Kuka nach seinen Angaben zu den drei führenden Roboteranbietern. Der ehemalige deutsche Vorzeigekonzern ist damit nicht verschwunden. Er ist Teil eines globalen Konzerns geworden, dessen Heimatmarkt dort liegt, wo die Robotik ihren größten Wachstumsraum findet: in Asien.
Lückenbüßer Mittelstand
Für den deutschen Markt richtet sich der Blick auf Unternehmen, die bisher wesentlich weniger robotisiert sind als die großen Automobilfabriken. Die IFR sieht erhebliches Wachstumspotenzial bei kleinen und mittleren Unternehmen. Der technische Fortschritt verändert dafür die wirtschaftlichen Voraussetzungen. Klassische Industrieroboter verlangen hohe Investitionen. Hinzu kommen Planung, Programmierung, Integration, Sicherheitstechnik, Wartung und die Anpassung von Produktionsabläufen. Für einen Automobilkonzern mit hohen Stückzahlen lässt sich dieser Aufwand über lange Produktionsserien verteilen. Für einen Mittelständler mit kleinen Losgrößen und wechselnden Produkten sieht die Rechnung anders aus.
Hier setzt eine neue Generation flexibler Robotik an. Bedienerfreundliche Systeme sollen weniger Programmierkenntnisse erfordern. Low-Cost-Roboter senken die Einstiegskosten. Kleinere Systeme lassen sich für begrenzte Aufgaben einsetzen, ohne eine komplette Fertigungslinie aufzubauen. Folge: Technik und Geschäftsmodell ändern sich.
Roboter zur Miete
Eine Möglichkeit heißt Robot-as-a-Service (RaaS). Der Betrieb kauft den Roboter nicht, sondern nutzt ihn gegen laufende Zahlungen. Wartung, Service und Software sind Bestandteil des Vertrages. Eine einst hohe Investition gerät zur kalkulierbaren steten Ausgabe. Das Investitionsrisiko sinkt, während sich die Kapazität leichter an den tatsächlichen Bedarf anpassen lässt. Für kleinere Unternehmen ist das entscheidend. Wer nicht weiß, ob ein Auftrag drei oder zehn Jahre läuft, bindet ungern Kapital in eine Anlage, deren Wirtschaftlichkeit von einer langfristigen Auslastung abhängt. Ein Miet- oder Servicemodell verlagert dieses Risiko zum Anbieter.
Damit folgt die Robotik einer Entwicklung, die aus der Informationstechnik bekannt ist. Nicht mehr das Eigentum an der technischen Infrastruktur steht im Mittelpunkt, sondern ihre Nutzung. Für die Roboterhersteller bedeutet das allerdings ebenfalls einen Wechsel. Statt möglichst viele Maschinen zu verkaufen, müssen sie Verfügbarkeit, Wartung, Software und Produktivität über längere Vertragslaufzeiten gewährleisten. Der einmalige Maschinenverkauf wird zum dauerhaften Dienstleistungsverhältnis.
Game Changer Fachkräftemangel
Nicht zu vergessen Faktor Arbeit. Er ist in Deutschland in den meisten technischen Berufen knapp. Die Wirtschaftlichkeitsrechnung eines Roboters verändert sich. Eine Maschine ersetzt menschliche Arbeitskraft nicht nur billiger, sondern möglicherweise dauerhaft. Das betrifft monotone, körperlich belastende und ergonomisch ungünstige Arbeiten ebenso wie Prozesse mit hoher Wiederholgenauigkeit. Der Roboter konkurriert nicht unbedingt mit einem vorhandenen Arbeitsplatz. Er schließt unter Umständen eine Lücke, für die sich kein Arbeitnehmer findet.
Für den Mittelstand ist das von besonderer Bedeutung. Große Unternehmen können Fachkräfte mit höheren Gehältern, eigenen Ausbildungszentren und bekannten Arbeitgebermarken anwerben. Ein kleiner Industriebetrieb nicht nur außerhalb der Ballungsräume verfügt über diese Möglichkeiten nur begrenzt. Robotik wandelt sich somit von einer Rationalisierungstechnik zu einem Instrument der Standortsicherung.
Betriebsrat befördert Roboter
Die Einführung von Robotern wirkt sich unterschiedlich auf das Gehaltsniveau aus abhängig davon, ob ein Betrieb einen Betriebsrat hat oder nicht. Das hat eine Untersuchung des ifo Instituts gemeinsam mit dem Institut für Arbeitsmarkt- und Berufsforschung und der Universität Konstanz gezeigt. Drei Jahre nach Einführung eines Roboters lagen demzufolge die relativen Einkommen in Betrieben mit Betriebsrat im Durchschnitt rund zehn Prozent höher als in vergleichbaren Betrieben ohne Betriebsrat.
Der Produktivitätsbefund fällt ähnlich deutlich zugunsten des Betriebsrats aus. Betriebe mit Betriebsrat waren schon vor Einführung eines Roboters produktiver als vergleichbare Betriebe ohne Arbeitnehmervertretung. Der Unterschied lag bei rund zehn Prozent und war statistisch nicht signifikant. Nach der Automatisierung wuchs der Abstand auf fast 30 Prozent und wurde statistisch und wirtschaftlich bedeutsam. Daraus folgt nicht, dass ein Betriebsrat aus einem Roboter eine produktivere Maschine macht. Der Befund deutet jedoch darauf hin, dass die Organisation des technischen Wandels eine Rolle spielt.
Wer neue Technik einführt, verändert Arbeitsabläufe, Qualifikationsanforderungen und Zuständigkeiten. Beschäftigte müssen lernen, mit den Systemen zu arbeiten. Aufgaben verschwinden, andere entstehen. Erfahrung aus der bisherigen Produktion muss in neue Prozesse übertragen werden. Die industrielle Robotisierung ist eine Organisationsentscheidung, keine reine Investitionsentscheidung zwischen Einkaufsabteilung, Technik und Geschäftsführung. Für Unternehmen, die ihren Automatisierungsgrad erhöhen wollen, dürfte dieser Faktor an Bedeutung gewinnen. Ein Roboter lässt sich bestellen. Ob aus seiner Installation eine produktivere Fabrik entsteht, entscheidet sich erst im Betrieb.
2026 keine Trendwende
Die gesamte Roboternachfrage dürfte nach Einschätzung der Forscher 2026 nochmals sinken. Der technologische Druck weist in die andere Richtung. Künstliche Intelligenz, leistungsfähigere Sensorik, einfachere Programmierung und sinkende Einstiegskosten erweitern die Einsatzmöglichkeiten. Zugleich wächst der Bedarf an Lösungen für Unternehmen, denen Arbeitskräfte fehlen.
Technischer Fortschritt allein erzeugt keine Investitionen. Unternehmen investieren, wenn sie Absatz erwarten, Finanzierung tragen können und ihre Produktionsstandorte eine Perspektive haben. Erst ab 2027 erwarten die von der IFR befragten Experten wieder steigende Installationszahlen. Ob diese Roboter aus Augsburg, China, Japan oder einem anderen Produktionsstandort kommen, ist in diesem Zusammenhang unwichtig.
Neue Erfindungen braucht Roboterland
Die Automobilindustrie verliert ihre frühere Rolle als nahezu unerschöpflicher Wachstumsmotor der Robotik. Die Metallindustrie folgt ihrem Abschwung. Deutsche Hersteller produzieren weniger Roboter, die Exporte brechen kräftiger ein als der heimische Markt. Die nächste Wachstumsphase kommt aus einer breiteren industriellen Basis mit dem Mittelstand als Schlüsselmarkt. Low-Cost-Systeme, einfachere Bedienung und Robot-as-a-Service senken die Schwelle. Fachkräftemangel erhöht den wirtschaftlichen Druck. Erfahrungen aus Betrieben mit Betriebsrat zeigen, dass technische Investition und betriebliche Organisation nicht voneinander zu trennen sind. Vor zehn Jahren kaufte ein chinesischer Konzern mit Kuka einen der großen Namen der deutschen Industriegeschichte. Heute produziert Deutschland weniger Roboter, während China den Weltmarkt der Robotik prägt. Das „Land der Tugend“ bleibt Europas Heimat des Industrieroboters. Ob es ebenso dessen Heimat der Zukunft bleibt, bemisst sich nicht nach der Zahl der Roboter, die Deutschland heute installiert. Es kommt darauf an, wer die nächste Generation entwickelt, baut, finanziert – und wer sie in der Breite seiner Industrie produktiv einsetzen kann. Wie sagte Ex-Trigema-Chef Wolfgang Grupp auf die Frage, ob er für seine Textilien die Konkurrenz aus China fürchte: „Nein. Ich habe die Ideen. Wenn aus einer von ihnen ein Massenmarkt für die chinesischen Hersteller wird, habe ich eine neue Idee, die mir das Überleben sichert, bevor daraus wieder ein Massenmarkt für die Chinesen geworden sein wird.“
Quellen
International Federation of Robotics (IFR), World Robotics 2026, Presseinformation vom 24.09.2026
ifo Institut / Universität Konstanz / IAB, Untersuchung zu Betriebsräten und Automatisierung
Nutzungsrechte für Beiträge von getfax.de können Sie bei der Redaktion erwerben: redaktion@getfax.de